Sänk din minsta detekterbara effekt utan mer trafik
Bestäm minsta detekterbara effekt utifrån verksamhetens behov, sänk MDE utan att köpa trafik och rapportera nollresultat så att ledningen kan agera.
Den minsta detekterbara effekten (MDE) är den minsta verkliga förändring som ditt experiment tillförlitligt kan upptäcka vid vald statistisk styrka och signifikansnivå, med det urval du faktiskt har. Om den minsta förbättring som är viktig för verksamheten är mindre än din MDE testar du inte. Du gissar med fler steg, och ingen smart analys kan rätta till det i efterhand.
Kort sammanfattning:
- Om verksamheten behöver upptäcka effekter som är mindre än din nuvarande MDE kan du behöva öka trafiken eller köra om testet, eftersom MDE följer inversen av kvadratroten ur urvalsstorleken.
- Att ändra alfa till 0,01 eller öka den statistiska styrkan från 0,80 till 0,90 höjer MDE. Mindre effekter blir då svårare att upptäcka utan ett större urval eller längre testtid.
- Metoder som minskar variansen, exempelvis CUPED, stratifiering eller upplägg med upprepade mätningar på samma deltagare, kan sänka MDE utan extra trafik och göra testerna känsligare.
- Rapportera alltid MDE tillsammans med nollresultat för att tydliggöra vilka effektstorlekar testet tillförlitligt kunde upptäcka och undvika feltolkning av icke-signifikanta utfall.
Innehåll
- Vad är MDE? En formell definition och varför den spelar roll
- Hur bestämmer statistisk styrka, alfa och urvalsstorlek MDE?
- Beräkna MDE: formler och räkneexempel
- Så väljer du en MDE som speglar verksamhetens behov
- Praktiska sätt att sänka MDE utan att öka urvalet
- Så rapporterar du MDE och tolkar nollresultat
- Bra arbetssätt och vanliga fallgropar vid planering av MDE
- Tillämpa MDE på tester av annonsmaterial och marknadsföring
- Varför de flesta team börjar i fel ände med MDE
- Källor
- Vanliga frågor
Vad är MDE? En formell definition och varför den spelar roll
MDE är ett planeringsmått, inte ett resultat. Innan du lanserar något visar det den minsta verkliga effekt som testet är utformat för att upptäcka, givet urvalsstorlek, signifikansgräns (alfa) och statistisk styrka. Det är grundtanken bakom styrkeberäkningar enligt Världsbankens forskningsgrupp DIME, som behandlar MDE som ett resultat av samma matematik som bestämmer urvalsstorleken, inte som en separat gissning.
Det är här många går fel. MDE är inte effekten du förväntar dig och inte heller den effekt du faktiskt observerade när testet var klart. Det är tre olika tal:
- MDE: den minsta effekt som testupplägget är tillräckligt känsligt för att upptäcka
- Förväntad effekt: din hypotes eller tidigare uppfattning om den verkliga förbättringen
- Observerad effekt: det som data råkade visa när testet genomfördes
Att blanda ihop observerad effekt med MDE gör att team feltolkar nollresultat. Om din MDE är 5 procentenheter och testet visar en förbättring på 2 procentenheter som inte är statistiskt signifikant betyder det inte att effekten saknas. Det betyder att testet aldrig var utformat för att upptäcka något mindre än 5 procentenheter, så en signal på 2 procentenheter var osynlig från början. Spotifys Confidence-dokumentation beskriver detta väl: MDE anger vad studien skulle kunna upptäcka, inte vad som faktiskt händer i världen.
Tänk på MDE som upplösningen i en kamera. En mobilkamera fångar en solnedgång bra men missar enskilda sandkorn på stranden. Ditt experiment fungerar på samma sätt. Ge det tillräckligt med trafik och tid så kan det urskilja en förbättring på 1 %. Ge det ett för litet urval så kan det bara urskilja något närmare 15 %, vilket betyder att allt mindre passerar oupptäckt. Det är inget fel i statistiken. Det är en begränsning du satte när du bestämde hur mycket trafik och hur många dagar du skulle avsätta.
Hur bestämmer statistisk styrka, alfa och urvalsstorlek MDE?
Fyra tal styr varje experiment: urvalsstorlek, statistisk styrka, signifikansnivå (alfa) och MDE. Bestäm tre av dem så är det fjärde fastställt. Det är ingen tumregel. Det är algebra. De flesta kalkylatorer och experimentplattformar låter dig lösa ut det tal du saknar, men sambandet förändras aldrig.
Det viktigaste att förstå är hur MDE förändras med urvalsstorleken. MDE är proportionell mot 1 delat med kvadratroten ur urvalsstorleken (n). MetricGates genomgång av formeln ger ett tydligt exempel: en fördubbling av urvalet minskar bara MDE med en faktor på cirka 1,41, inte 2.
Statistiskt nyckelfaktum: För att halvera MDE behöver du ungefär fyra gånger så stort urval. Kvadratrotssambandet är det enskilt mest underskattade faktumet i experimentplanering. Team fördubblar ofta den tilldelade trafiken och förväntar sig dubblerad känslighet, och blir sedan förvirrade när förbättringen känns marginell.
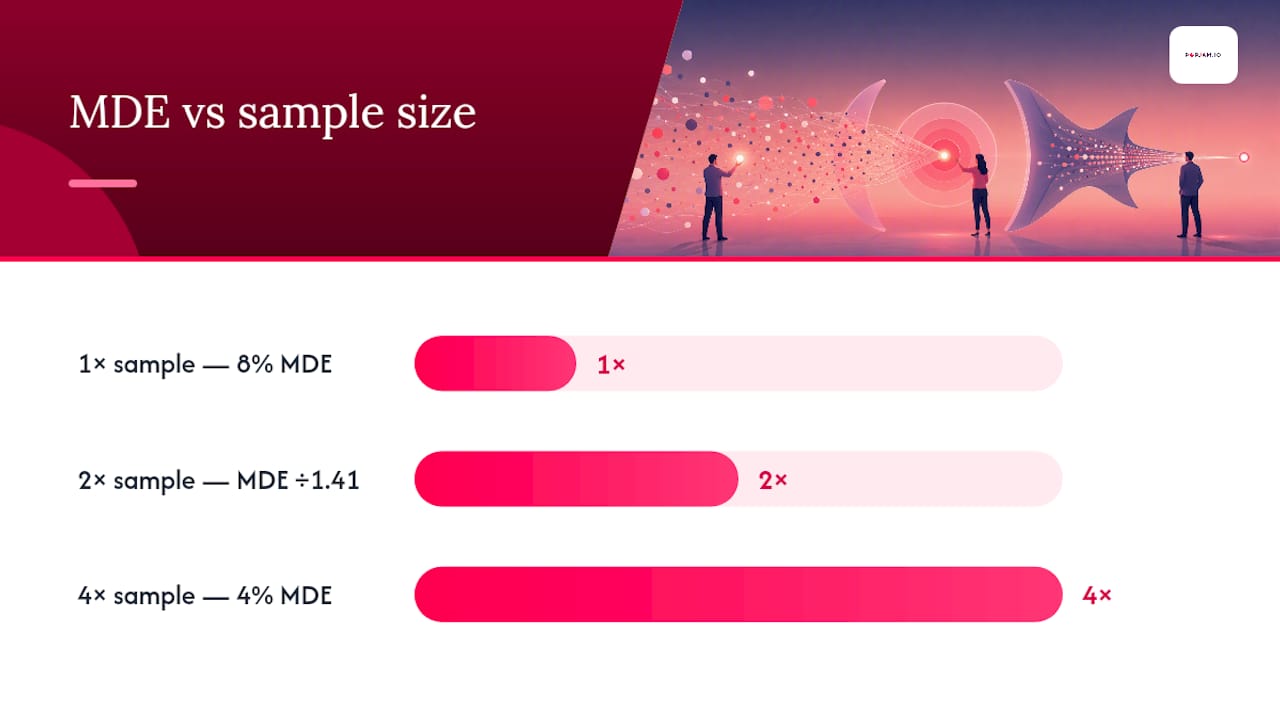
Den olinjära relationen får konkreta konsekvenser för planeringen. Om din nuvarande MDE är 8 % relativ förbättring och du behöver komma ned till 4 % för att upptäcka något som verksamheten bryr sig om handlar det inte om dubbla testtiden. Det handlar om ungefär fyra gånger så lång tid. Ett test som skulle ha tagit två veckor tar då åtta veckor, vilket ändrar samtalet med intressenter från ”vi förlänger testet” till ”vi behöver tänka om kring upplägget”.
Alfa och statistisk styrka påverkar MDE i samma riktning, men mindre dramatiskt. Att skärpa alfa från 0,05 till 0,01 ger färre falska positiva men en högre tröskel, och höjer MDE för samma urvalsstorlek eftersom en större signal krävs för att nå den striktare gränsen. Att höja den statistiska styrkan från 0,80 till 0,90 ger färre missade verkliga effekter men har samma påverkan, eftersom högre styrka kräver mer evidens innan en slutsats dras.
Världsbankens DIME-vägledning behandlar alfa = 0,05 och statistisk styrka = 0,80 som rimliga standardvärden, och de flesta kommersiella testverktyg levereras med dem inbyggda. Men standardvärden är inga lagar. Om ett falskt positivt resultat skulle innebära att ett trasigt kassaflöde lanseras till hela kundbasen är det mer försvarbart att skärpa alfa till 0,01, även om det kostar känslighet. Om den större risken är att missa en verklig vinnare, exempelvis i tidiga tillväxtexperiment där volym är billig, kan det vara värt det extra urvalet att höja styrkan till 0,90.
Beräkna MDE: formler och räkneexempel
Matematiken bakom MDE vänder på den vanliga styrkeberäkningen. I stället för att lösa ut urvalsstorleken för en önskad effekt löser du ut effektstorleken för ett fast urval. Så här fungerar det för de två vanligaste testtyperna.
Tester av två andelar (experiment med konverteringsgrad)
För ett z-test av två andelar, där konverteringsgraden jämförs mellan en kontroll och en variant, är MDE-formeln:
MDE = (z₁₋α/2 + z₁₋β) × √(2p(1 − p) / n)
Här är p din ursprungliga konverteringsgrad, n urvalsstorleken per grupp och z-värdena hämtas från vald alfa och statistisk styrka. Vid standardvärdena alfa 0,05 (tvåsidigt) och styrka 0,80 är z₁₋α/2 ≈ 1,96 och z₁₋β ≈ 0,84.
Räkneexempel: Anta att landningssidan konverterar 10 % (p = 0,10) och att du planerar 10 000 besökare per grupp.
- Beräkna standardfelsdelen: √(2 × 0,10 × 0,90 / 10 000) = √(0,000018) ≈ 0,00424
- Multiplicera med det sammanlagda z-värdet: (1,96 + 0,84) × 0,00424 = 2,80 × 0,00424 ≈ 0,0119
- Omvandla till ett lättläst tal: MDE är ungefär 1,19 procentenheter, vilket betyder att testet kan upptäcka en ökning från 10 % till cirka 11,19 % konvertering, men inget mindre
Skillnaden är viktigare än de flesta inser, och Statistics.tools förklaring av MDE-beräkning betonar detta direkt: samma relativa förbättring betyder helt olika saker beroende på utgångsnivån. Rapportera alltid båda talen och ange aldrig relativ förbättring utan att uppge den basnivå som den bygger på.
Medelvärden för två urval (intäkter, tid på sidan, AOV)
När du jämför medelvärden i stället för andelar, exempelvis genomsnittligt ordervärde, sessionslängd eller intäkt per användare, ändras formeln något:
MDE = (z₁₋α/2 + z₁₋β) × σ × √(1/n₁ + 1/n₂)
Här är σ måttets standardavvikelse och n₁, n₂ gruppstorlekarna. MetricGates formelreferens beskriver detta med Cohens d, en standardiserad effektstorlek som uttrycker skillnaden i standardavvikelser i stället för ursprungliga enheter. För att omvandla Cohens d till ett rapporterbart mått multiplicerar du d med måttets standardavvikelse. Cohens d på 0,2 för ett AOV-mått med standardavvikelsen 25 $ motsvarar en detekterbar absolut skillnad på 5 $.
| Testtyp | Formelns kärna | Vad du behöver veta |
|---|---|---|
| Två andelar (konvertering) | (z₁₋α/2 + z₁₋β) × √(2p(1−p)/n) | Basnivå, urvalsstorlek per grupp |
| Två medelvärden (intäkter, tid) | (z₁₋α/2 + z₁₋β) × σ × √(1/n₁ + 1/n₂) | Standardavvikelse, urvalsstorlek per grupp |
| Cohens d (standardiserat) | d = effekt / σ | Omvandla till ursprungliga enheter genom att multiplicera med σ |
Du behöver sällan göra beräkningarna för hand. R-paketet pwr med pwr.2p.test för andelar och pwr.t.test för medelvärden, samt Python-modulen statsmodels.stats.power, sköter algebran. De flesta experimentplattformar visar dessutom en MDE-skattning direkt i inställningsvyn.
Praktiskt tips: Gör alltid beräkningen två gånger: lös först ut MDE för det planerade urvalet och sedan urvalsstorleken för den minsta MDE du skulle agera på. Om de två talen inte stämmer med din faktiska trafik och tidsplan har du hittat glappet innan du har slösat en enda dags testtrafik.
Så väljer du en MDE som speglar verksamhetens behov
Misstaget de flesta team gör är att behandla MDE som ett rent statistiskt beslut. Det är det inte. MDE bör börja med en fråga om pengar eller användarpåverkan: vilken är den minsta förbättring som faktiskt skulle ändra ett beslut?
Börja med att omvandla ditt KPI till intäkter. Om de fasta kostnaderna för att bygga och lansera den vinnande varianten är 15 000 $ räcker även en förbättring på 0,5 procentenheter för att passera gränsen. Ett test utformat för att bara upptäcka förändringar på minst 3 procentenheter skulle göra dig blind för en förändring värd tiotusentals dollar om året.
När du vet vilken den minsta effekt som är värd att upptäcka är jämför du den med faktisk trafik och tidsplan med hjälp av en kort checklista:
- Ger det tillgängliga urvalet, under en rimlig period (vanligen 2 till 4 veckor), en MDE på eller under den nivå som är betydelsefull för verksamheten?
- Om inte, kan du förlänga testet utan att resultaten blir inaktuella på grund av säsong, kampanjer eller algoritmändringar?
- Om en förlängning inte är realistisk, kan du höja MDE och acceptera att bara större effekter registreras medan mindre förbättringar förblir oupptäckta?
- Finns en ändring av upplägget, se avsnittet om variansminskning nedan, som ger en lägre MDE utan mer trafik alls?
Optimizelys vägledning om MDE vid experimentplanering gör avvägningen tydlig: MDE är verktyget som gör ”hur länge ska testet pågå?” till ett affärssamtal i stället för en statistikföreläsning.
Praktiskt tips: När en sida med lite trafik inte kan nå en meningsfull MDE inom rimlig tid är det ingen anledning att ändå köra testet och hoppas. Det är en signal att testa något med större förväntad effekt, exempelvis en fullständig omdesign i stället för en knappfärg, eftersom större förändringar kräver mindre urval för att upptäckas.
Praktiska sätt att sänka MDE utan att öka urvalet
Du behöver inte köpa mer trafik för att göra testet känsligare. Flera val av upplägg och analys minskar variansen direkt och sänker därmed MDE vid samma urvalsstorlek.
- CUPED (Controlled-experiment Using Pre-Experiment Data): justerar för en kovariat som mätts före teststart, exempelvis en användares historiska konverteringsgrad eller tidigare köpbelopp, och tar bort varians som inte har med själva behandlingen att göra.
- Blockindelning och stratifiering: att gruppera liknande användare efter enhet, geografi eller befintlig engagemangsnivå före randomisering minskar det brus som skillnaderna annars skulle tillföra jämförelsen.
- Parade upplägg eller upprepade mätningar på samma deltagare: när det är möjligt tar en jämförelse av samma användares beteende före och efter exponering helt bort variansen mellan användare, som ofta är den största bruskällan från början.
- Val av mått: ett binärt konverteringsmått är brusigare än ett kontinuerligt mått som bygger på fler datapunkter. Att exempelvis summera intäkter över en längre period ger ofta ett snävare och känsligare mått än enbart daglig konverteringsgrad.
MetricGates genomgång av variansminskande metoder påpekar att enbart CUPED ofta minskar det nödvändiga urvalet med 20 till 50 %, beroende på hur väl kovariaten förutsäger utfallet. Det är inget universellt tal. En kovariat som har svag korrelation med utfallsmåttet hjälper inte mycket. Men en kovariat som köpbelopp under de föregående 30 dagarna, när utfallsmåttet är köpbelopp efteråt, är oftast tillräckligt stark för att spela roll.
Blockindelning innebär en risk om du går för långt: ju fler strata du delar upp i, desto mindre blir varje grupp, och till slut får du åter problem med urvalsstorleken inom varje block. Använd metoden där de underliggande delgrupperna faktiskt skiljer sig åt, inte som en automatisk standardåtgärd.
Så rapporterar du MDE och tolkar nollresultat
Varje experimentrapport bör ange MDE tillsammans med punktskattningen och konfidensintervallet, inte gömma det i en metodbilaga. Ett resultat som rapporteras som ”ingen signifikant skillnad, MDE var 6,2 procentenheter” berättar något för ledningen som enbart ”inte signifikant” aldrig kan: testet var bara utformat för att upptäcka ganska stora förändringar och allt under gränsen är fortfarande okänt.
- Rapportera alltid MDE, observerad effekt och konfidensintervall tillsammans, oavsett om resultatet är signifikant.
- Beräkna eller rapportera aldrig ”observerad styrka”, alltså styrka som beräknas i efterhand med den effektstorlek du råkade mäta. J-PAL:s forskning om utvärderingar med låg statistisk styrka lyfter detta som ett vanligt och missvisande arbetssätt, eftersom observerad styrka matematiskt bara är en omskalning av p-värdet och inte tillför ny information.
- Ett icke-signifikant resultat med låg MDE, exempelvis 1 till 2 procentenheter, är meningsfull evidens för att ingen praktiskt viktig effekt finns.
- Ett icke-signifikant resultat med hög MDE, minst 10 procentenheter, säger nästan ingenting. Det ärliga nästa steget är att ändra upplägget, inte att rycka på axlarna.
- Innan du kör om ett test med nollresultat, fråga om du kan minska variansen med metoderna ovan i stället för att bara köra samma upplägg längre.
Bra arbetssätt och vanliga fallgropar vid planering av MDE
De flesta MDE-misstag går att spåra till ett fåtal vanor och går att undvika när du vet vad du ska se upp med.
- Bestäm MDE innan du samlar in data och skriv ned den. Att i efterhand avgöra vad som räknas som en ”meningsfull” effekt öppnar för önsketänkande när du redan har sett siffrorna.
- Tjuvkika inte på resultaten och avbryt tidigt när de ser bra ut. Oplanerade avläsningar ökar andelen falska positiva långt över angivet alfa. Evan Millers analys av sekventiell testning förklarar varför informell bevakning bryter de garantier som testet utformades kring och visar hur planerade sekventiella metoder låter dig kontrollera resultaten tidigt utan den nackdelen.
- Korrigera för multipla jämförelser när du testar flera varianter eller mått samtidigt, och använd tvåsidiga tester som standard om du inte har ett särskilt, förregistrerat skäl att förvänta dig en förändring i endast en riktning.
- Dokumentera antagandena: basnivå, variansskattning och urvalsstorlek som använts för att beräkna MDE, så att en kollega eller du själv om sex månader kan granska talet.
Tillämpa MDE på tester av annonsmaterial och marknadsföring
Marknadsföringstester följer samma matematik, med en extra komplikation: kostnaden för att köra ett publicerat A/B-test på annonsplattformar är inte bara statistisk, den består också av annonsutgifter. Varje visning som går åt till en förlorande annonsvariant är pengar som inte köpte en konvertering.
Börja med att omvandla MDE för konverteringsförbättring till en ROAS- eller intäktsgräns, precis som för en landningssida.
Det är här förtestning gör nytta. Att låta syntetiska målgrupper ge återkoppling på annonskoncept innan de använder riktig annonsbudget begränsar det publicerade testet till tydligt skilda finalister. Det gör två saker: det minskar antalet varianter som konkurrerar om samma trafikmängd och därmed belastningen från multipla jämförelser, och det sorterar bort svaga koncept som ändå skulle ha krävt en mycket hög MDE för att skiljas från kontrollen.
Ett fungerande arbetsflöde för testning av annonsmaterial ser ut så här:
- Skapa och förtesta annonskoncept mot syntetiska köparpersonas för att fånga uppenbara missar innan du lägger en dollar på riktig trafik.
- Begränsa urvalet till två eller tre finalister som ger tydligt olika reaktionsmönster i förtestningen, inte fem nästan identiska varianter.
- Bestäm MDE för det publicerade A/B-testet utifrån dokumenterade antaganden: ursprunglig konverteringsgrad, förväntad trafik under testperioden och den minsta ROAS-förbättring som skulle motivera byte av annonsmaterial.
- Kör arbetsflödet för testning av publicerade annonser med MDE angiven från början, inte upptäckt efter att resultaten blivit svårtolkade.
Förtestning ersätter inte det publicerade testet. Den minskar hur mycket det publicerade testet måste bevisa, vilket är just det som minskar urvalsbehovet och tidsåtgången. POPJAMs gratisverktyg för annonstestning och resonemanget om varför förtestning av annonsmaterial sänker kostnader pekar båda på samma underliggande matematik som den här artikeln behandlar: färre, tydligare varianter innebär en lägre och mer ekonomiskt överkomlig MDE. För en djupare genomgång av sambandet mellan data och kreativa beslut täcker datadriven annonstestning för ROI och allmänna arbetssätt för konverteringsoptimering närliggande områden som är värda att läsa tillsammans med detta arbetsflöde.
Varför de flesta team börjar i fel ände med MDE
De flesta råd om ämnet behandlar MDE som ett kalkylatorresultat: mata in basnivå, alfa och styrka, få ett tal och gå vidare. Det är bakvänt. Talet bör komma från affärsfrågan först, trafikbegränsningen sedan och formeln sist.
Den större blinda fläcken är rapportering. Team som noggrant beräknar MDE före lansering glömmer rutinmässigt att ange den efteråt. Därför läses ett nollresultat som ”inget hände” i stället för ”vi kunde bara se effekter över X och ingen så stor effekt syntes”. Skillnaden ändrar vad en rimlig person gör härnäst: lämnar frågan, kör om med ett känsligare upplägg eller accepterar att en mindre effekt finns men inte är värd att jaga.
Detta enda faktum bör prägla varje samtal om att förlänga ett test eller ändra upplägget och påverka hur kreativa team förtestar innan de alls använder riktig annonsbudget.
- Doruk
Källor
- Styrkeberäkningar | DIME Wiki - Världsbanken
- Använd minsta detekterbara effekt när du utformar ett experiment - Optimizely Support
- Minsta detekterbara effekt förklarad | MetricGate
- Genomgång av sekventiell A/B-testning - Evan Miller
Vanliga frågor
Hur beräknar man minsta detekterbara effekt?
För andelar är MDE = (z₁₋α/2 + z₁₋β) × √(2p(1−p)/n), där p är basnivån och n urvalsstorleken per grupp. För medelvärden ersätter du andelstermen med σ × √(1/n₁ + 1/n₂) och använder måttets standardavvikelse.
Hur beräknar man minsta detekterbara förändring?
Minsta detekterbara förändring följer samma matematik som MDE. Det är den minsta verkliga skillnad som testupplägget tillförlitligt kan upptäcka med din urvalsstorlek, valda alfa och önskade statistiska styrka, beräknad genom att vända på den vanliga styrkeformeln.
Är en effektstorlek på 0,3 bra?
Cohens d på 0,2 betraktas i allmänhet som en liten effekt, och 0,3 ligger ungefär mellan liten och medelstor. Om det är ”bra” beror helt på sammanhanget: i ett landningssidetest kan en standardiserad effekt på 0,3 innebära en meningsfull intäktsökning, medan samma tal i en klinisk studie kan vara för litet för att motivera behandling.
Betraktas ett p-värde under 0,001 som signifikant?
Ja, ett p-värde under 0,05 passerar den vanliga signifikansgränsen med marginal. Ett mycket litet p-värde innebär stark evidens mot nollhypotesen, men säger inget om huruvida den observerade effektstorleken är stor nog för att spela roll för verksamheten.
Vad är skillnaden mellan MDE och statistisk styrka?
Statistisk styrka är sannolikheten att testet upptäcker en verklig effekt av en viss storlek. MDE är den minsta effektstorlek som testet kan upptäcka vid den styrkan. De är två sidor av samma styrkeanalys, men med olika okända storheter utlösta.